RMF อย่าซื้อแล้วทิ้ง
โพสต์เมื่อ : 7 ต.ค 2569 เวลา 8:20 น.
หลายคนซื้อ RMF ทุกปีเพื่อใช้สิทธิลดหย่อนภาษี
แต่เมื่อซื้อแล้ว…กองทุนเดิมกลับถูกทิ้งไว้ โดยไม่ได้กลับมาทบทวนว่า ยังเหมาะกับเป้าหมายเกษียณของเราอยู่หรือไม่
เมื่อเวลาผ่านไป เราอาจมี RMF หลายกอง หลาย บลจ. หลายสินทรัพย์ จนกลายเป็น “กองทุนหลายกอง” แต่ยังไม่ได้ถูกบริหารให้เป็น “พอร์ตเกษียณ”
เพราะฉะนั้น การลงทุน RMF ไม่ควรจบแค่การเลือกกองใหม่ปลายปี
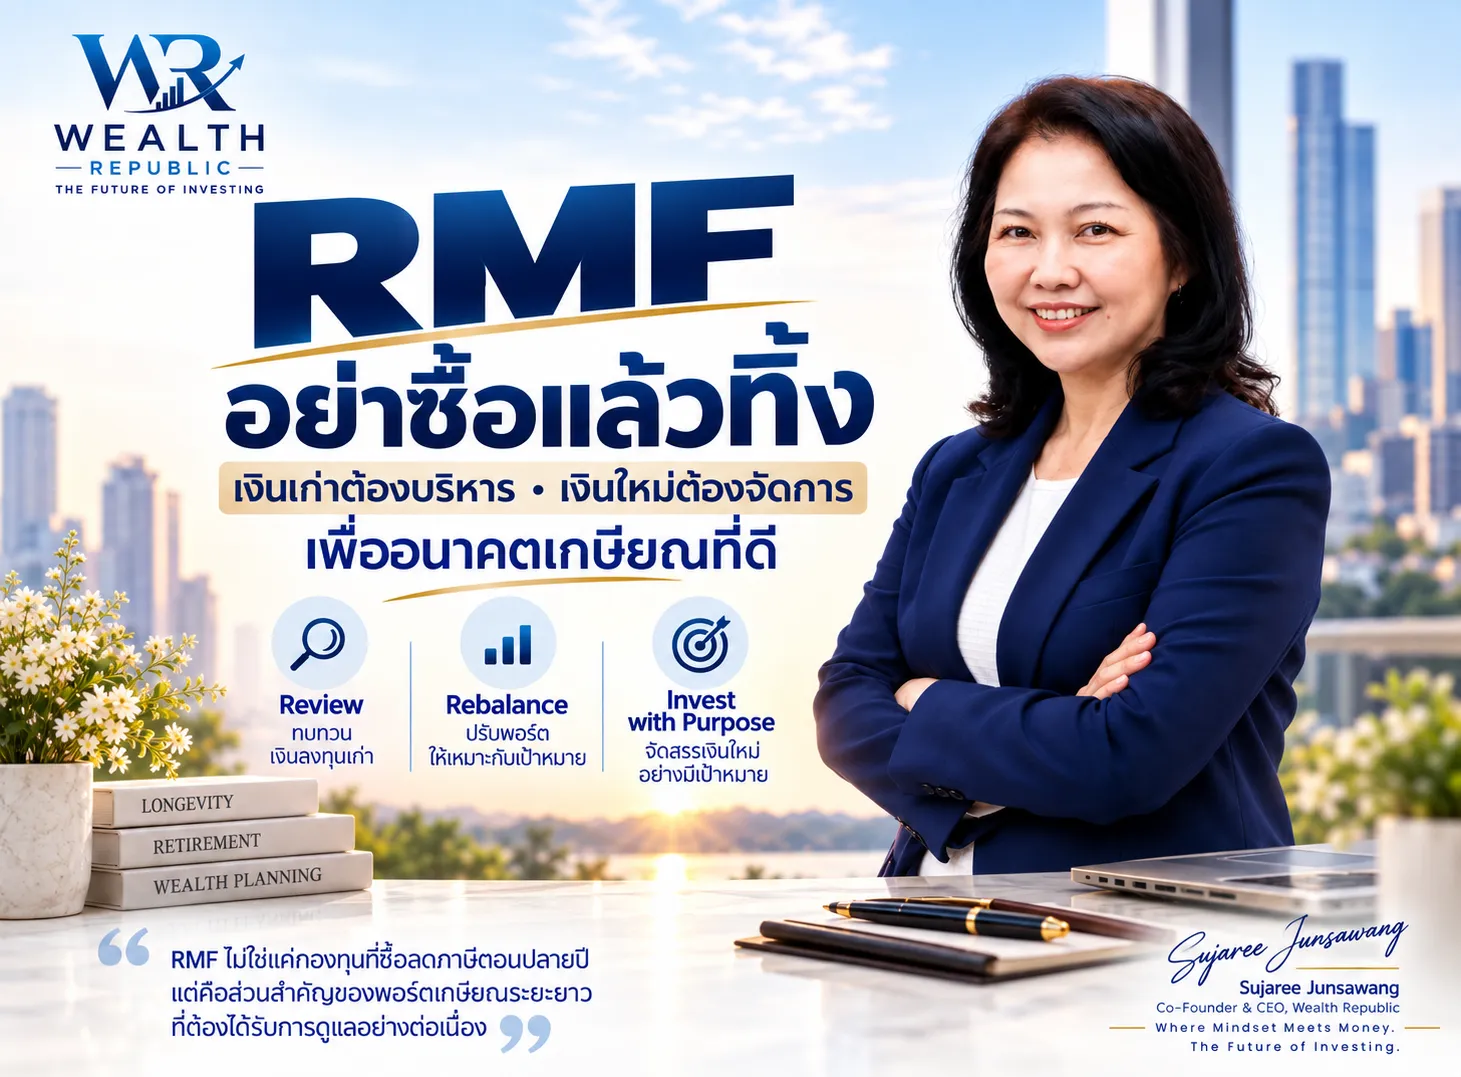
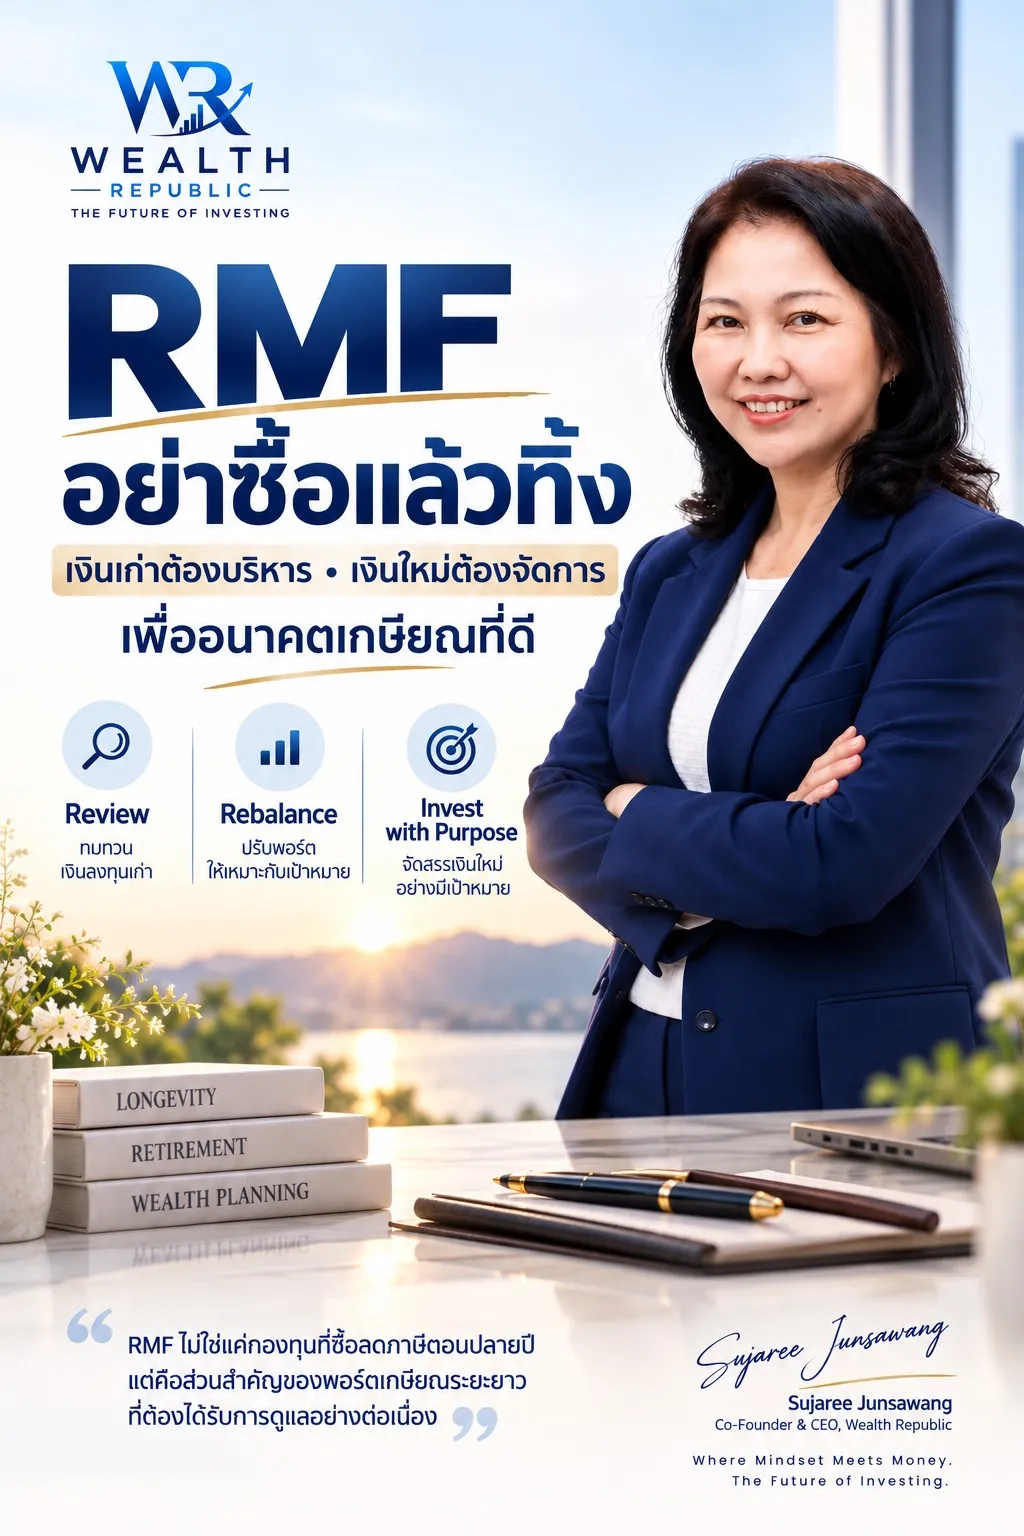
เงินเก่าต้องบริหาร • เงินใหม่ต้องจัดการ
🔹 Review — ทบทวน RMF เดิมที่สะสมมาหลายปี
🔹 Rebalance — ปรับสัดส่วนให้เหมาะกับเป้าหมาย ระยะเวลา และความเสี่ยง
🔹 Invest with Purpose — เงินใหม่ที่ลงทุนควรมีหน้าที่ชัดเจนว่าเข้ามาเติมส่วนไหนของพอร์ต
ยิ่งเราเข้าใกล้เกษียณ หรืออยู่ในยุคที่มีโอกาสใช้ชีวิตยาวถึง 80–90 ปี การบริหารเงินเกษียณยิ่งต้องมองเป็น พอร์ตระยะยาวทั้งก้อน ไม่ใช่มอง RMF ทีละกอง
RMF ไม่ใช่แค่กองทุนที่ซื้อลดภาษีตอนปลายปี
แต่คือส่วนสำคัญของพอร์ตเกษียณระยะยาว
ที่ต้องได้รับการดูแลอย่างต่อเนื่อง
Sujaree Junsawang
Co-Founder & CEO, Wealth Republic
Where Mindset Meets Money.
The Future of Investing.