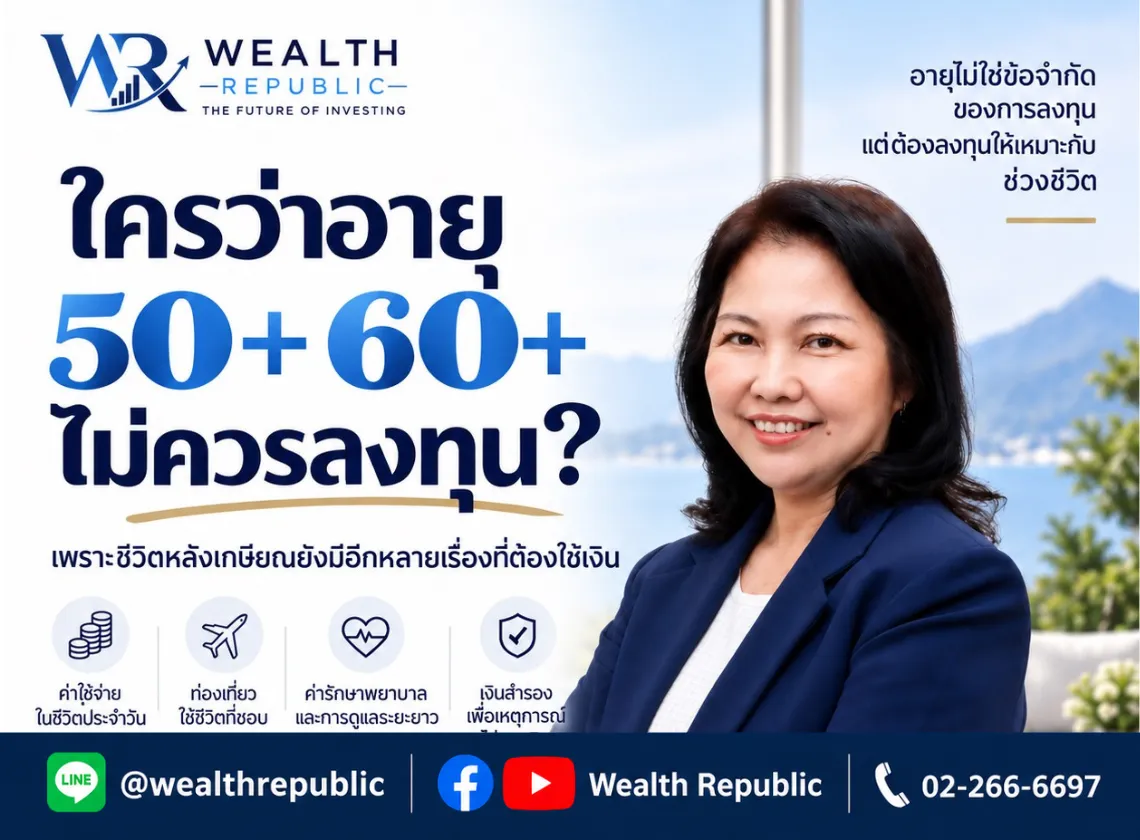
ใครว่าอายุ 50+ 60+ ไม่ควรลงทุน?
โพสต์เมื่อ : 16 ก.ย 2569 เวลา 7:12 น.

เมื่อเราอายุยืนขึ้น
คำถามอาจไม่ใช่ “อายุเท่านี้ยังควรลงทุนไหม?”
แต่คือ “เราจะบริหารเงินอย่างไร ให้เพียงพอกับชีวิตที่อาจยาวอีก 20–30 ปี?”
สังคมกำลังก้าวเข้าสู่ยุค Longevity
เราอายุยืนขึ้น แต่เงินที่เก็บไว้ไม่ได้ยืนยาวขึ้นเอง
ลูกหลานก็มีชีวิต มีครอบครัว และมีภาระที่ต้องรับผิดชอบของตัวเอง
การเตรียมความพร้อมทางการเงินเพื่อดูแลตัวเอง จึงเป็นเรื่องสำคัญมากขึ้นในวัยเกษียณ
เพราะหลังเกษียณ เรายังต้องใช้เงินอีกหลายเรื่อง
• ค่าใช้จ่ายในชีวิตประจำวัน
• การท่องเที่ยวและใช้ชีวิตในแบบที่ชอบ
• ค่ารักษาพยาบาลและการดูแลระยะยาว
• เงินสำรองสำหรับเหตุการณ์ไม่คาดคิด
• และเงินสำหรับรักษาคุณภาพชีวิตในวันที่เราอายุมากขึ้น
อายุ 50+ หรือ 60+ ไม่ได้หมายความว่าเราต้องหยุดลงทุน
แต่หมายความว่า “วิธีลงทุนของเราต้องเปลี่ยนไปตามช่วงชีวิต”
เราอาจไม่จำเป็นต้องไล่หาผลตอบแทนสูงที่สุด
แต่ควรให้ความสำคัญกับ การกระจายความเสี่ยง สภาพคล่อง กระแสเงินสด และการรักษาเงินต้น ให้เหมาะกับเป้าหมายและระยะเวลาที่เราจะใช้เงิน
Warren Buffett และ Charlie Munger สองนักลงทุนระดับตำนาน แสดงให้เห็นว่า “การลงทุนไม่มีวัยเกษียณ” ทั้งคู่ยังเรียนรู้ คิด และอยู่กับโลกการลงทุนแม้ในวัย 90+
เพราะการลงทุนเป็นเรื่องที่ศึกษาและเรียนรู้ได้
ไม่ว่าเราจะเริ่มต้นตอนอายุเท่าไร
ในทางกลับกัน การนำเงินเกษียณไปเริ่มทำธุรกิจที่เราไม่ถนัด อาจมีความเสี่ยงมากกว่าการลงทุนในสินทรัพย์ที่เราเข้าใจและมีการกระจายความเสี่ยงอย่างเหมาะสม
เช่นเดียวกับการนำเงินไปลงทุนในธุรกิจของลูกหลาน
ช่วยลูกได้ สนับสนุนลูกได้ แต่ไม่ควรนำความมั่นคงในวัยเกษียณทั้งหมดของเราไปเสี่ยง
เพราะความรักกับการบริหารเงิน ควรแยกออกจากกัน
สุดท้ายแล้ว…
เงินก้อนสุดท้ายของชีวิต
ควรเป็นเงินที่ดูแลเราได้
โดยไม่ทำให้เราต้องเป็นภาระของใคร
อายุไม่ใช่ข้อจำกัดของการลงทุน
แต่เราต้อง ลงทุนให้เหมาะกับช่วงชีวิต
Sujaree Junsawang
Entrepreneur | Investor | Financial Advisor