RMF ครบกำหนดแล้ว…ควรทำอย่างไร?
โพสต์เมื่อ : 21 ต.ค 2569 เวลา 3:46 น.
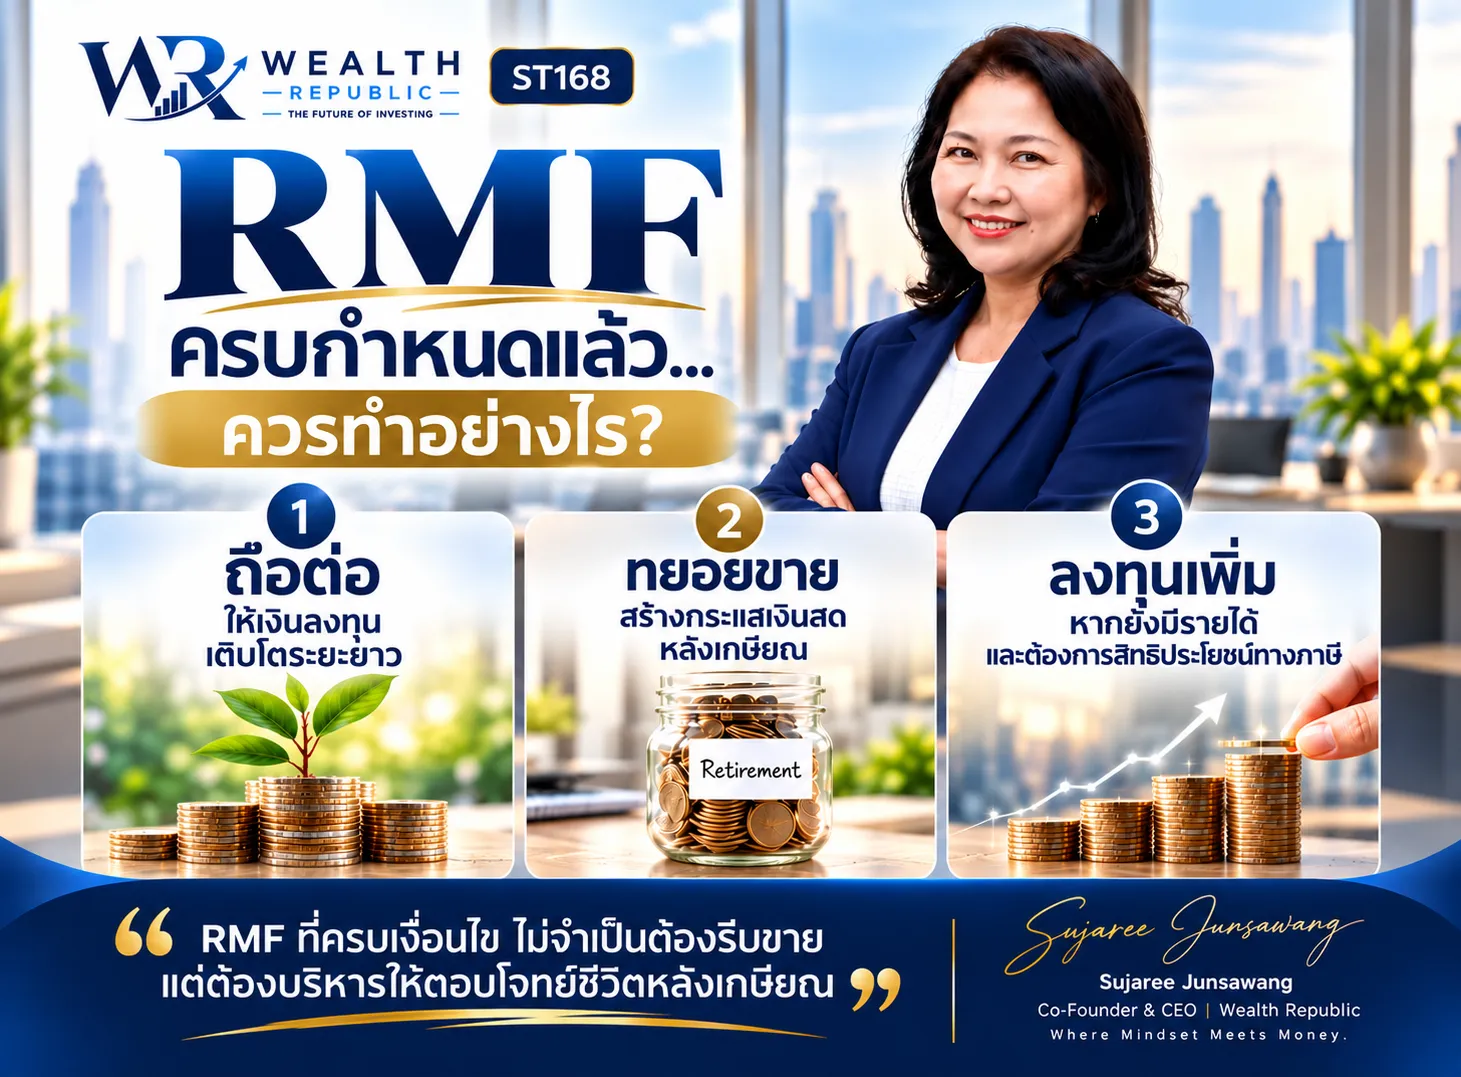
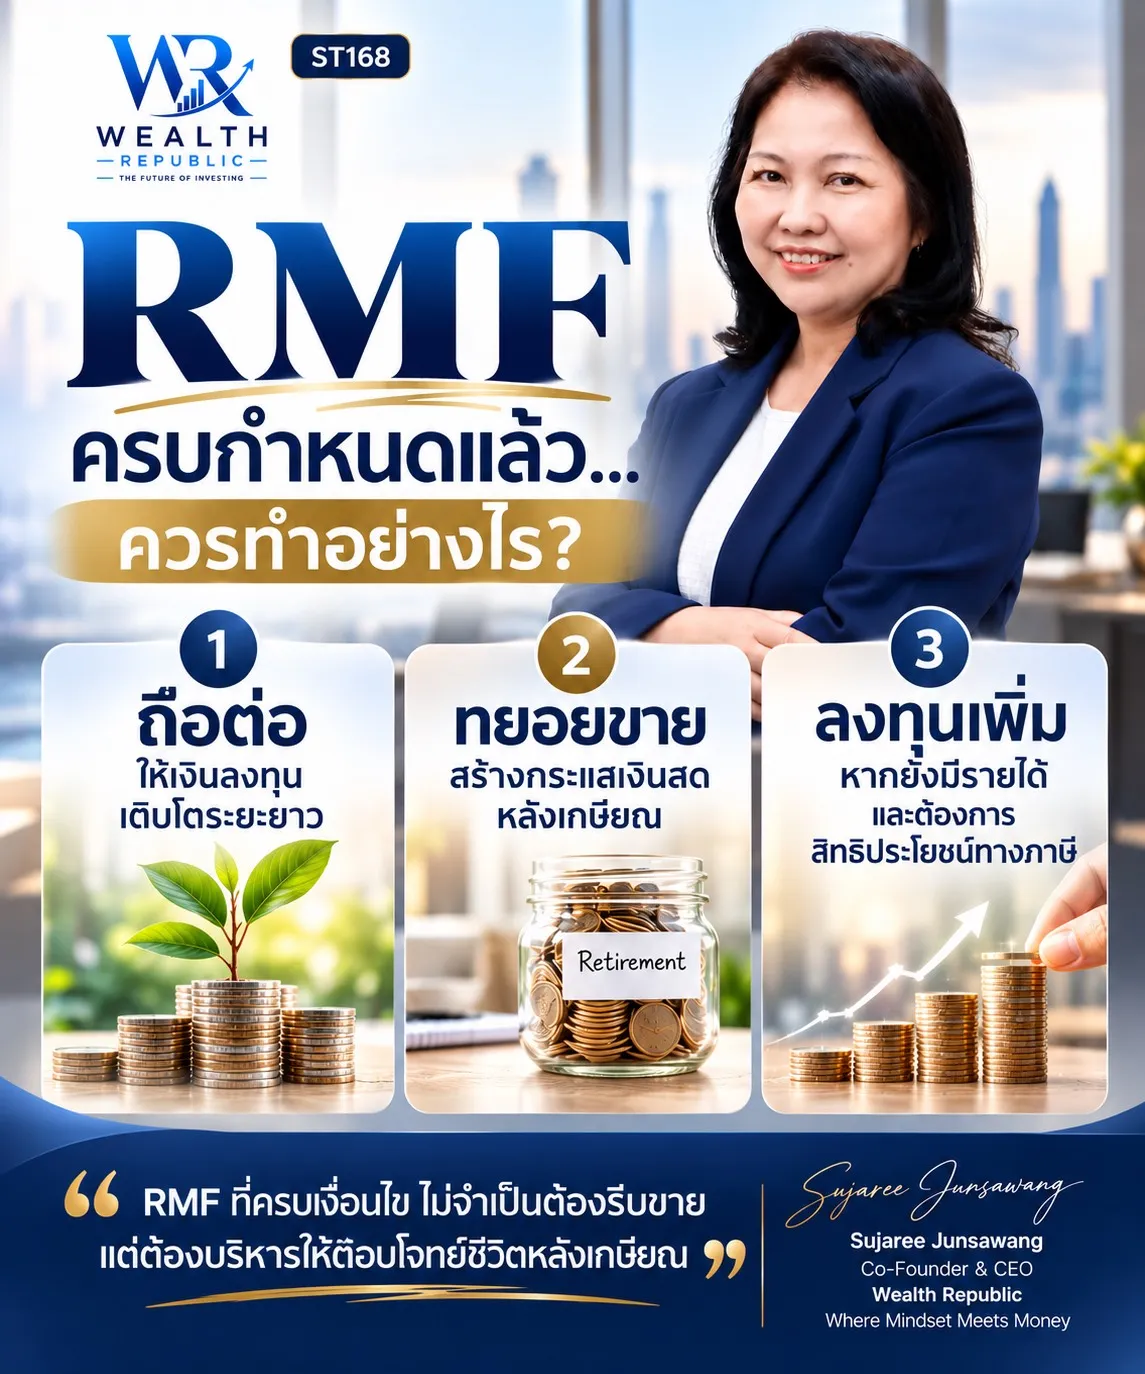
ถือต่อ • ทยอยขาย • หรือลงทุนเพิ่ม?
💙 อายุ 55 ปี ไม่ใช่จุดสิ้นสุดของการลงทุน แต่เป็นจุดเริ่มต้นของการบริหารเงินเพื่อชีวิตหลังเกษียณ
นักลงทุนหลายคนสะสมเงินผ่านกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) มาเป็นเวลานาน เมื่ออายุครบ 55 ปี และถือครองครบตามเงื่อนไขภาษีแล้ว ก็มักมีคำถามว่า…
“ควรขาย RMF ออกมาทั้งหมด หรือปล่อยให้เงินลงทุนเติบโตต่อไป?”
ในมุมมองของพี่รี RMF ที่ครบเงื่อนไข ไม่ได้หมายความว่าต้องรีบขาย เพราะการตัดสินใจควรพิจารณาจากรายได้ ค่าใช้จ่าย สินทรัพย์ที่มีอยู่ และเป้าหมายการใช้ชีวิตหลังเกษียณ
วันนี้พี่รีชวนพิจารณา 3 ทางเลือกสำคัญค่ะ
1️⃣ ถือต่อ — ให้เงินลงทุนเติบโตระยะยาว
เหมาะกับผู้ที่ยังมีรายได้เพียงพอ มีเงินสำรอง และยังไม่จำเป็นต้องใช้เงินจาก RMF
✅ เปิดโอกาสให้เงินลงทุนเติบโตและได้รับประโยชน์จากผลตอบแทนทบต้น
✅ ยืดระยะเวลาการลงทุนเพื่อรองรับชีวิตหลังเกษียณที่อาจยาวนานกว่า 20–30 ปี
✅ ทบทวนและปรับสัดส่วนการลงทุนให้เหมาะสมกับความเสี่ยงที่รับได้
ข้อคิด: การเกษียณจากการทำงาน ไม่ได้หมายความว่าเงินของเราต้องหยุดทำงานด้วย
2️⃣ ทยอยขาย — เปลี่ยนเงินสะสมเป็นกระแสเงินสดหลังเกษียณ
เหมาะกับผู้ที่เริ่มเกษียณแล้ว หรือต้องการนำเงินลงทุนมาใช้เป็นค่าใช้จ่ายในการดำรงชีวิต
✅ วางแผนถอนเงินตามความจำเป็น เช่น รายเดือน รายไตรมาส หรือรายปี
✅ รักษาเงินลงทุนส่วนที่ยังไม่จำเป็นต้องใช้ เพื่อให้มีโอกาสเติบโตต่อไป
✅ บริหารเงินสำรองและสินทรัพย์ให้เหมาะสม เพื่อลดความจำเป็นในการขายกองทุนช่วงตลาดปรับฐาน
ข้อคิด: ความเสี่ยงสำคัญของวัยเกษียณ ไม่ใช่เพียงความผันผวนของตลาด แต่รวมถึงความเสี่ยงที่เงินออมจะหมดก่อนอายุขัย
3️⃣ ลงทุนเพิ่ม — หากยังมีรายได้ต่อเนื่องและต้องการสิทธิประโยชน์ทางภาษี
ปัจจุบันหลายคนยังทำงานหรือประกอบธุรกิจต่อหลังอายุ 55 ปี ไม่ว่าจะเป็นแพทย์ ผู้บริหาร เจ้าของธุรกิจ หรือผู้ประกอบวิชาชีพอิสระ
หากยังมีรายได้ที่ต้องเสียภาษี การลงทุน RMF เพิ่มอาจเป็นอีกหนึ่งทางเลือกที่น่าสนใจ
✅ สะสมความมั่งคั่งเพื่ออนาคตอย่างต่อเนื่อง
✅ ใช้สิทธิลดหย่อนภาษีตามหลักเกณฑ์ที่กำหนด
✅ เลือกกองทุนที่เหมาะกับระยะเวลาลงทุนและเป้าหมายการใช้เงิน
ข้อคิด: อายุ 55 ปี ไม่ใช่ข้อจำกัดของการสร้างความมั่งคั่ง หากเรายังมีรายได้และมีแผนการลงทุนที่เหมาะสม
💡 สิ่งสำคัญกว่าการตัดสินใจขาย คือการจัดพอร์ต RMF ให้เหมาะกับชีวิตหลังเกษียณ
กองทุนที่เคยเหมาะกับเราในวัย 40 ปี อาจไม่ใช่กองทุนที่เหมาะสมที่สุดเมื่ออายุ 60 ปี
นักลงทุนจึงควรทบทวนสัดส่วนหุ้น ตราสารหนี้ และสินทรัพย์อื่น รวมถึงพิจารณาสับเปลี่ยน RMF เพื่อปรับระดับความเสี่ยง โดยไม่จำเป็นต้องขายเงินลงทุนออกมาทั้งหมด
เพราะเป้าหมายของการลงทุนเพื่อเกษียณ ไม่ใช่การมีเงินก้อนใหญ่ที่สุดในวันที่หยุดทำงานเท่านั้น
แต่คือการมีเงินเพียงพอสำหรับค่าใช้จ่าย มีความมั่นคงทางการเงิน และมีอิสระในการใช้ชีวิตตลอดช่วงเกษียณ
💙 “RMF ที่ครบเงื่อนไข ไม่ใช่เงินที่ต้องรีบขาย แต่เป็นเงินที่ต้องบริหารให้ตอบโจทย์ชีวิตหลังเกษียณ”
📌 หมายเหตุด้านภาษี: โดยทั่วไป การขาย RMF โดยไม่ผิดเงื่อนไขต้องมีอายุครบ 55 ปีบริบูรณ์ ถือหน่วยลงทุนมาไม่น้อยกว่า 5 ปีนับจากการซื้อครั้งแรก และปฏิบัติตามเงื่อนไขที่เกี่ยวข้อง การลงทุนเพิ่มสามารถใช้สิทธิลดหย่อนภาษีได้ตามเกณฑ์ โดยควรตรวจสอบสิทธิและผลของการขายหรือซื้อใหม่กับ บลจ. หรือผู้แนะนำการลงทุนก่อนตัดสินใจ
สำหรับพี่รี การวางแผนเกษียณที่ดีไม่ใช่เพียงคำถามว่า “เรามีเงินเท่าไหร่?” แต่ต้องตอบให้ได้ว่า “เงินที่มีจะดูแลชีวิตเราไปได้อีกนานแค่ไหน?”
⸻
Sujaree Junsawang
Co-Founder & CEO
Wealth Republic
Where Mindset Meets Money